Mengenal Konsep Double Entry Bookkeeping pada Sistem Administrasi Slot
November 17, 2026
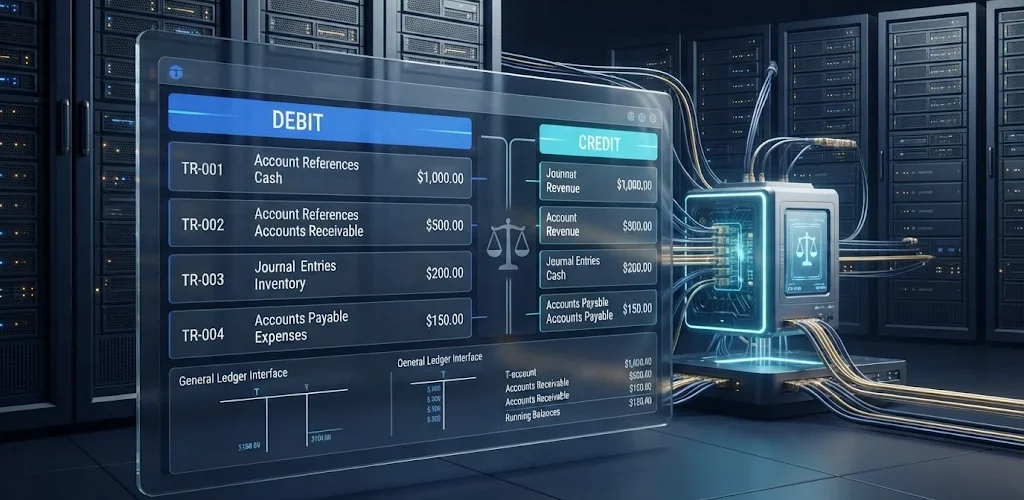
Double entry bookkeeping merupakan metode pencatatan keuangan yang membantu menjaga keseimbangan setiap transaksi dalam sistem administrasi slot digital. Metode ini mencatat satu aktivitas keuangan melalui dua sisi pembukuan, yaitu debit dan kredit. Dengan pendekatan tersebut, sistem dapat membangun catatan transaksi yang lebih terstruktur dan mudah diperiksa.
Dalam platform digital, aktivitas keuangan melibatkan berbagai proses. Contohnya meliputi pencatatan dana masuk, pengurangan saldo, pengembalian transaksi, dan pemindahan nilai antarpos akun. Setiap aktivitas membutuhkan pencatatan yang konsisten agar laporan administrasi tidak mengalami ketidaksesuaian.
Oleh karena itu, double entry bookkeeping menjadi salah satu prinsip penting dalam pengelolaan data keuangan. Metode ini juga mendukung proses audit, rekonsiliasi, dan penelusuran perubahan saldo. Berikut ini akan membahas tentang Mengenal Konsep Double Entry Bookkeeping pada Sistem Administrasi Slot.
Mengenal Konsep Double Entry Bookkeeping
Double entry bookkeeping adalah metode akuntansi yang mencatat setiap transaksi pada minimal dua akun berbeda. Satu akun menerima pencatatan debit, sedangkan akun lainnya menerima pencatatan kredit dengan nilai yang seimbang.
Prinsip tersebut menjaga agar persamaan akuntansi tetap seimbang. Dengan demikian, setiap transaksi memiliki hubungan yang dapat ditelusuri antara akun yang terpengaruh.
Perbedaan Debit dan Kredit
Debit dan kredit merupakan sisi pencatatan dalam sistem akuntansi. Keduanya tidak selalu berarti penambahan dan pengurangan saldo secara langsung.
Pengaruh debit atau kredit bergantung pada jenis akun yang digunakan. Pada akun aset, misalnya, debit umumnya meningkatkan nilai, sedangkan kredit menguranginya. Sementara itu, akun liabilitas dan ekuitas memiliki aturan pencatatan yang berbeda.
Pemahaman ini penting agar pengembang tidak menyamakan istilah debit dengan pengurangan saldo pengguna. Sistem harus mengikuti struktur akun dan kebijakan akuntansi yang berlaku.
Bagaimana Double Entry Bekerja dalam Administrasi Slot?
Penerapan metode ini membutuhkan struktur akun yang jelas. Setiap transaksi harus memiliki identitas, nilai, dan referensi akun yang sesuai.
1. Mengidentifikasi Jenis Transaksi
Proses dimulai ketika sistem menerima aktivitas keuangan. Aplikasi kemudian menentukan jenis transaksi dan akun yang akan terpengaruh.
Sebagai contoh, sistem menerima transaksi penambahan dana yang telah dikonfirmasi. Aktivitas tersebut harus dicatat sesuai hubungan antara akun kas atau penyedia pembayaran dengan kewajiban saldo pengguna.
2. Menentukan Akun Debit dan Kredit
Setelah jenis transaksi diketahui, sistem menentukan sisi debit dan kredit berdasarkan aturan pembukuan.
Sebagai ilustrasi, ketika perusahaan menerima dana sebesar Rp100.000 yang menjadi kewajiban kepada pengguna, pencatatannya dapat melibatkan:
-
Debit akun kas atau dana yang diterima sebesar Rp100.000.
-
Kredit akun kewajiban saldo pengguna sebesar Rp100.000.
Contoh tersebut menggambarkan prinsip keseimbangan pencatatan. Dalam implementasi sebenarnya, klasifikasi akun harus mengikuti struktur akuntansi dan ketentuan pengelola platform.
3. Menyimpan Jurnal Transaksi
Setelah penentuan akun selesai, sistem membuat jurnal transaksi. Catatan ini menyimpan identitas transaksi, tanggal, nominal, akun debit, akun kredit, dan referensi pendukung.
Setiap jurnal harus memiliki nilai debit dan kredit yang seimbang. Jika nilainya berbeda, sistem perlu menolak atau menahan proses pencatatan untuk pemeriksaan.
4. Memperbarui Buku Besar
Jurnal yang sudah tervalidasi kemudian diposting ke buku besar atau general ledger. Buku besar mengelompokkan transaksi berdasarkan masing-masing akun.
Dengan struktur tersebut, pengelola dapat melihat total perubahan pada akun tertentu. Data ini juga menjadi dasar penyusunan laporan keuangan secara berkala.
Manfaat Double Entry bagi Administrasi Platform
Metode pencatatan berpasangan memberikan beberapa manfaat dalam pengelolaan transaksi digital. Berikut fungsi utamanya.
Menjaga Keseimbangan Catatan Keuangan
Setiap transaksi memiliki pasangan pencatatan dengan nilai yang sama. Prinsip ini membantu mendeteksi kesalahan ketika jumlah debit dan kredit tidak seimbang.
Namun, keseimbangan tersebut tidak otomatis membuktikan seluruh transaksi benar. Sistem tetap membutuhkan validasi, rekonsiliasi, dan pemeriksaan pendukung.
Mempermudah Audit dan Rekonsiliasi
Setiap jurnal memiliki hubungan dengan akun dan transaksi asal. Auditor dapat menggunakan informasi tersebut untuk menelusuri perubahan nilai.
Selain itu, pengelola dapat membandingkan catatan internal dengan laporan penyedia pembayaran. Proses ini membantu menemukan transaksi yang belum tercatat atau memiliki perbedaan nominal.
Meningkatkan Transparansi Administrasi
Pencatatan berpasangan memberikan gambaran mengenai asal dan tujuan setiap perubahan keuangan. Informasi tersebut membantu tim administrasi memahami dampak transaksi terhadap berbagai akun.
Dengan demikian, proses pemeriksaan menjadi lebih terarah. Riwayat transaksi juga dapat digunakan sebagai dasar evaluasi operasional.
Teknologi Pendukung Double Entry Bookkeeping
Penerapan double entry bookkeeping membutuhkan dukungan teknologi yang mampu menjaga konsistensi pencatatan. Beberapa komponen berikut sering digunakan dalam pengembangan sistem administrasi digital.
Database Transaksional
Database menyimpan jurnal dan informasi akun secara terstruktur. Penggunaan transaksi atomik membantu memastikan seluruh entri debit dan kredit tersimpan secara bersamaan.
Jika salah satu proses gagal, sistem dapat membatalkan seluruh perubahan. Mekanisme ini mencegah pencatatan keuangan hanya tersimpan pada satu sisi.
Transaction ID dan Audit Log
Setiap transaksi membutuhkan identitas unik agar sistem dapat menelusuri sumber pencatatannya. Transaction ID menghubungkan jurnal dengan aktivitas yang memicu perubahan.
Sementara itu, audit log merekam aktivitas penting, termasuk waktu pencatatan dan proses koreksi. Kombinasi keduanya mendukung pemeriksaan data secara lebih transparan.
Rekonsiliasi Otomatis
Sistem dapat menggunakan automated reconciliation untuk membandingkan jurnal internal dengan laporan dari layanan pembayaran. Proses ini membantu menemukan perbedaan nominal, transaksi tertunda, atau catatan yang belum lengkap.
Namun, hasil pencocokan tetap membutuhkan aturan verifikasi. Transaksi yang tidak sesuai harus masuk ke proses pemeriksaan sebelum koreksi dilakukan.
Tantangan dalam Penerapan Sistem Double Entry
Salah satu tantangan utama adalah menentukan struktur akun yang tepat. Pengembang dan tim keuangan perlu menyepakati klasifikasi akun agar setiap transaksi memiliki perlakuan akuntansi yang konsisten.
Selain itu, transaksi bersamaan dapat menimbulkan konflik pembaruan data. Sistem perlu menggunakan kontrol konkurensi dan transaksi database untuk menjaga integritas jurnal.
Tantangan berikutnya adalah pengelolaan koreksi. Sistem sebaiknya tidak menghapus jurnal yang sudah tercatat, tetapi membuat entri pembalik atau reversal entry dengan referensi transaksi awal.
Pendekatan tersebut menjaga riwayat keuangan tetap utuh. Pengelola pun dapat menelusuri alasan dan dampak setiap penyesuaian.
Kesimpulan
Double entry bookkeeping membantu sistem administrasi slot digital mencatat transaksi melalui pasangan debit dan kredit yang seimbang. Metode ini mendukung pengelolaan jurnal, buku besar, rekonsiliasi, dan pemeriksaan keuangan.
Dengan dukungan database transaksional, identitas transaksi, serta audit log, pengelola dapat meningkatkan konsistensi dan keterlacakan data. Pada akhirnya, penerapan prinsip pembukuan berpasangan menjadi fondasi penting bagi administrasi keuangan digital yang akurat dan dapat dipertanggungjawabkan.